美股中期选举后19届全涨?复盘1950–2026标普500数据:选前回撤、基准对比与中途深坑
1950年以来19届美国中期选举后12个月,标普500确实19次全涨、中位数涨14.5%。但把选前16%的最大回撤、74.7%的每日买入基准胜率、1986与2018届中途深坑以及2026年现状拆开看,结论完全不同。
先说结论:从 1950 年到 2022 年一共 19 届美国中期选举,如果在选举日收盘买入标普 500 指数并拿满 12 个月,历史上确实 19 届全部上涨,涨幅中位数为 +14.5%(均值 +15.3%)。但只看这一句结论很容易被带偏:第一,1950 年以来随便哪天收盘买入标普 500 拿满一年,本来就有 74.7% 的概率赚钱(中位数 +10.6%),选后 12 个月恰好大半落在四年总统周期里最强的「任期第 3 年」(中位数 +18.9%);第二,中期选举年从年初到选举日的最大回撤中位数达到 -16.0%(其他 57 个年份同口径为 -9.6%),而且「一年后收涨」不代表中途不跌——1986 届中途曾暴跌 -33.2%,2018 届选后先跌了 -14.7%;第三,截至投票前最后一个完整交易日(2026-11-02),2026 年标普 500 年内已涨 +10.2%、最大回撤仅 -9.1%,起点并不低。这组历史统计适合帮长期持仓者稳住心态,不能当成选后加杠杆或追高的信号。
每次美国中期选举前后,财经媒体和社交平台上都会流传同一张图:「1950 年以来 19 次中期选举后一年,美股 100% 上涨。」
这个数字本身没有造假,但它只切出了最漂亮的那一段窗口。我把 1948 年以来标普 500、纳斯达克、道琼斯和波动率指数(VIX)的原始日收盘数据拉出来重新算了一遍,把媒体文章通常省略的选前回撤、每日买入基准、中途深坑、2026 年对位以及完整 19 届核对表全部摊开。文末附有口径说明和本地复算方法,你可以自己核对每一个数字。
数据与核验说明(截至 2026-11-02 收盘,核验于 2026-11-05):本文全部指数数据取自 Yahoo Finance 历史日线(^GSPC、^IXIC、^DJI、^VIX),并用圣路易斯联储 FRED 数据库同日收盘价做交叉核验。所有股票指数均采用日线收盘价(Close,价格指数),不含分红再投资,也不扣除个人税费与交易成本。本文仅作公开历史数据复盘,不预测选举结果或点位,不构成投资建议。
一、为什么市场总在中期选举前摇摆?
中期选举(Midterm Election,两次美国总统大选正中间举行的国会选举)在总统任期第 2 年的 11 月初投票。按照美国国会官方制度说明与参议院分组改选规则,总统本人在这一年不改选,但国会两院要重新洗牌:
- 众议院(House of Representatives):全部 435 个有投票权席位每两年整体重选一次。
- 参议院(Senate):共 100 个席位,任期 6 年,分为三组,每两年改选其中约三分之一(33 或 34 席)。
- 法定投票日:根据美国法典 2 U.S.C. § 7,固定在偶数年 11 月第一个星期一之后的星期二(落在 11 月 2 日至 11 月 8 日之间)。
对股市来说,国会两院由哪个政党控制,决定了接下来两年税率、财政预算、行业监管和法案能不能通过。投票结果出来之前,机构资金不知道该按哪套政策假设给企业盈利定价,往往倾向于降低仓位或买入期权对冲;投票结果一旦落地,无论哪一党胜出,政治博弈的规则边界就确定了。
这是市场上最常见的逻辑解释。但逻辑归逻辑,真金白银的走势到底有没有体现出这种差异,要看四组实测数据。
二、先看大背景:中期选举年是总统任期四年里最弱的一年
在单看选举日前后的窗口之前,先把 1950 年至 2025 年共 76 个完整日历年按美国总统四年任期分成四组(每组恰好 19 年),统计标普 500 每个日历年(上年末收盘至当年末收盘)的涨跌表现:
| 总统任期年份 | 包含样本年数 | 全年上涨年数 | 全年上涨比例 | 全年涨幅平均值 | 全年涨幅中位数 | 代表年份举例 |
|---|---|---|---|---|---|---|
| 第 1 年(大选后第一年) | 19 年 | 12 年 | 63.2% | +8.35% | +9.06% | 2017、2021、2025 |
| 第 2 年(中期选举年) | 19 年 | 11 年 | 57.9% | +4.63% | +1.06% | 2014、2018、2022 |
| 第 3 年(中期选举后一年) | 19 年 | 17 年 | 89.5% | +17.18% | +18.89% | 2015、2019、2023 |
| 第 4 年(总统大选年) | 19 年 | 16 年 | 84.2% | +8.11% | +11.78% | 2016、2020、2024 |
来源:基于 Yahoo Finance 标普 500(^GSPC) 1949–2025 年日收盘价复算(对应本地数据表 data/presidential_cycle.csv)。
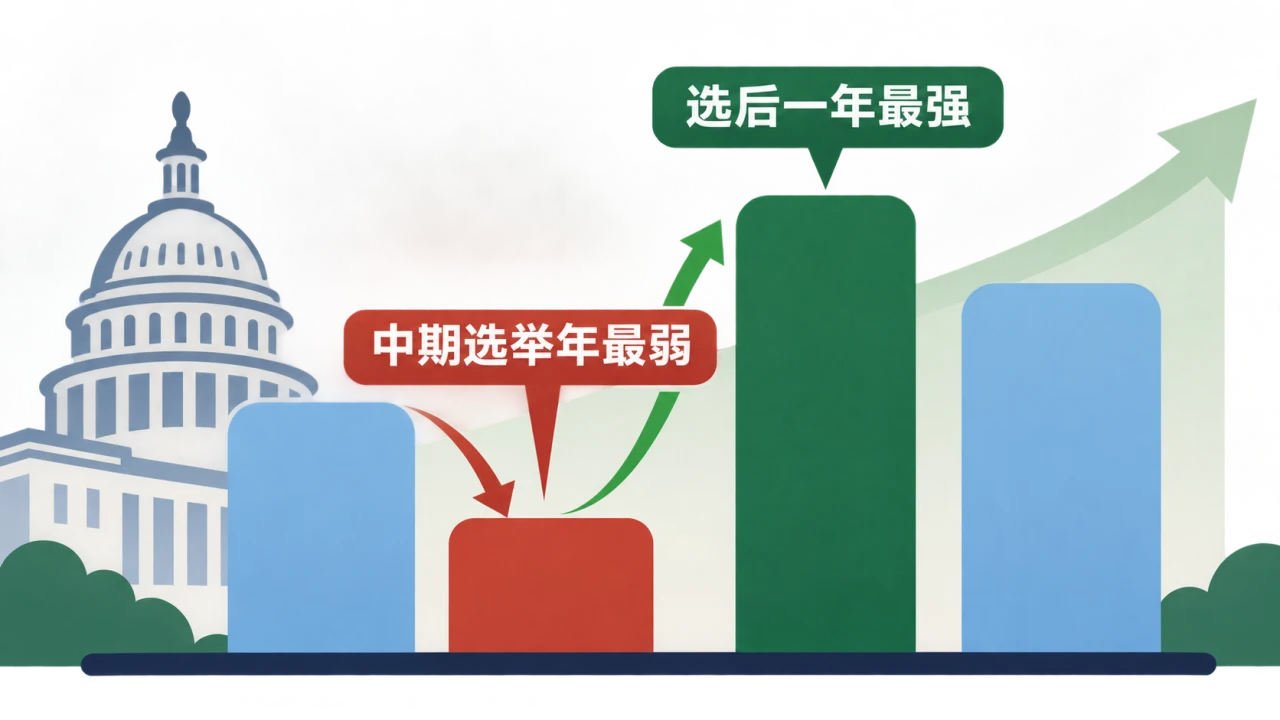
这张表里有两个非常扎眼的数字:
- 中期选举当年(第 2 年)是四年里最弱的一年:19 年里只涨了 11 年,全年涨幅中位数只有 +1.06%。
- 中期选举下一年(第 3 年)是四年里最强的一年:19 年里涨了 17 年,全年涨幅中位数高达 +18.89%。
记住「第 2 年最弱、第 3 年最强」这个结构。后面拆解「为什么选后 12 个月总是涨」时,这两根柱子是解开谜底的关键。
三、选前代价:中期选举年选前跌得有多深、晃得有多凶?
如果只听「选后一年全涨」,很容易忽略选前那十个月是怎么熬过来的。我们从最大回撤和实现波动率两个维度,把 19 届中期选举年和其他 57 个非中期选举年放在同一把尺子下对比。
1. 年初到选举日的最大回撤:中位数 -16.0%
最大回撤(Maximum Drawdown,在指定区间内指数从阶段最高收盘点跌到随后最低收盘点的最大百分比跌幅)衡量的是「如果从年初拿到选举日,中途最多要扛多大的账面缩水」。
| 统计维度(1950–2025 年,标普 500 日收盘) | 19 届中期选举年(1 月 1 日至选举日) | 其他 57 个年份(1 月 1 日至 11 月同一规则日) |
|---|---|---|
| 区间最大回撤中位数 | -16.0%(精确值 -15.99%) | -9.6%(精确值 -9.61%) |
| 回撤超过 10% 的年份占比 | 13 / 19 届(68.4%) | 26 / 57 年(45.6%) |
| 回撤超过 20% 的年份占比 | 6 / 19 届(31.6%,1962、1966、1970、1974、2002、2022) | 6 / 57 年(10.5%,1957、1987、2001、2008、2009、2020) |
| 最深回撤纪录 | 1974 届(-37.60%)、2002 届(-33.75%) | 2008 年(-41.34%) |
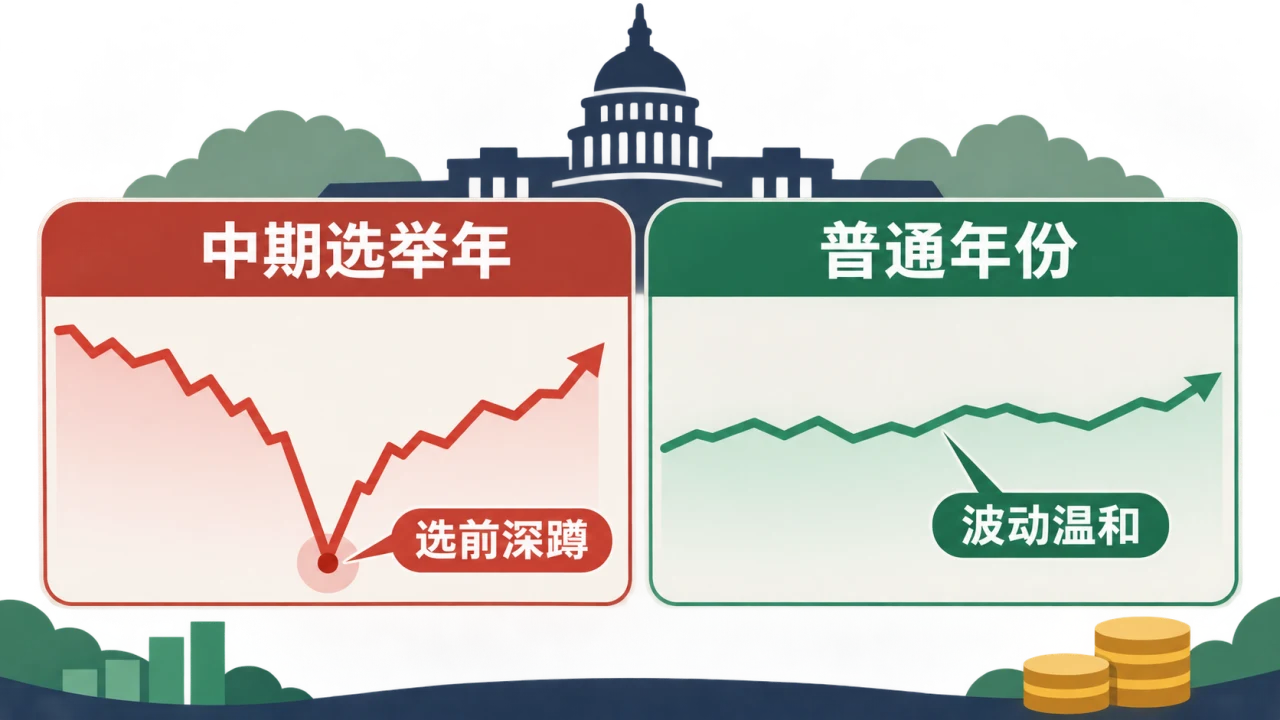
在 19 届中期选举年里,有 13 届在选前经历过超过 10% 的回调,中位数回撤是 -16.0%,比非中期选举年同期的 -9.6% 深了整整 6.4 个百分点。
而且有 5 届中期选举年,全年的最低收盘点就直接砸在选举前夕的 10 月份:
- 1966 届:1966-10-07 见底(73.20 点,选前最大回撤 -22.18%)
- 1974 届:1974-10-03 见底(62.28 点,选前最大回撤 -37.60%)
- 1990 届:1990-10-11 见底(295.46 点,选前最大回撤 -19.92%)
- 2002 届:2002-10-09 见底(776.76 点,选前最大回撤 -33.75%)
- 2022 届:2022-10-12 见底(3577.03 点,选前最大回撤 -25.43%)
2. 选前 60 日 vs 选后 60 日的波动率:有选举因素,也有年末季节性
再看实现波动率(Realized Volatility,按 60 个交易日对数收益率样本标准差乘以 $\sqrt{252}$ 换算的年化波动率):
- 19 届中期选举年:选前 60 个交易日的年化波动率平均为 17.44%(中位数 15.28%),选后 60 个交易日平均降到 14.80%(中位数 14.79%)。19 届里有 14 届(73.7%)选后波动比选前小。
- 有 VIX 数据的 9 届(1990–2022):选前 60 日 VIX 均值平均为 22.91,选后 60 日降为 20.12,9 届里有 6 届选后走低。
- 但把其他 57 个非中期选举年拿出来切同一刀:同样在 11 月第一个星期一后的星期二切开,57 年里也有 35 年(61.4%)是后 60 个交易日波动更低。
💡 通俗讲:11 月投票之后市场变安静,不全是「选举尘埃落定」的功劳。美股每年到了 11 月下旬至 12 月(感恩节到圣诞假期),市场交投本来就会自然降温。中期选举年只是因为选前跌得更深、晃得更凶,才让选后的平静显得格外突出。
四、选后 1、3、6、12 个月,美股实际涨了多少?
我们以每一届中期选举日收盘价为基准(1950、1954、1958、1962、1966 这五届因当时选举日休市,按规则取投票日前一个有效交易日收盘价),向后推算 1、3、6、12 个日历月的表现:
| 统计窗口(1950–2022 共 19 届,标普 500) | 上涨届数 | 历史上涨比例 | 涨幅平均值 | 涨幅中位数 | 表现最差的一届 | 表现最好的一届 |
|---|---|---|---|---|---|---|
| 选后 1 个月 | 15 / 19 | 78.9% | +1.61% | +2.34% | 1974 届(-11.96%) | 1962 届(+6.92%) |
| 选后 3 个月 | 17 / 19 | 89.5% | +7.70% | +7.57% | 2002 届(-7.84%) | 1954 届(+15.51%) |
| 选后 6 个月 | 19 / 19 | 100.0% | +14.20% | +16.98% | 2002 届(+1.22%) | 1970 届(+22.64%) |
| 选后 12 个月 | 19 / 19 | 100.0% | +15.28% | +14.49% | 1986 届(+1.12%) | 1954 届(+33.00%) |
如果同时看纳斯达克综合指数(^IXIC,1971 年成立,覆盖 1974–2022 共 13 届)和道琼斯工业平均指数(^DJI,Yahoo 公开日线始于 1992 年,覆盖 1994–2022 共 8 届):
| 指数 | 完整样本届数 | 选后 6 个月上涨届数(中位数) | 选后 12 个月上涨届数(中位数) | 选后 12 个月最差一届 | 选后 12 个月最好一届 |
|---|---|---|---|---|---|
标普 500(^GSPC) |
19 届(1950–2022) | 19 / 19(+16.98%) | 19 / 19(+14.49%) | 1986 届(+1.12%) | 1954 届(+33.00%) |
纳斯达克(^IXIC) |
13 届(1974–2022) | 13 / 13(+15.45%) | 12 / 13(+18.89%) | 1986 届(-11.55%) | 1998 届(+69.34%) |
道琼斯(^DJI) |
8 届(1994–2022) | 7 / 8(+6.73%) | 8 / 8(+8.33%) | 2014 届(+2.78%) | 1994 届(+26.68%) |
这里有两个细节值得留意:
- 大半涨幅在前 6 个月就走完了:按标普 500 算,选后 6 个月的涨幅均值已经达到 +14.20%(中位数 +16.98%),而选后 12 个月均值是 +15.28%(中位数 +14.49%)。后半年的边际贡献其实很小。
- 不少媒体引用「从当年最低点算起一年涨 32%」:如果从每届中期选举年的全年最低点起算 12 个月,标普 500 的涨幅中位数确实高达 +32.87%(均值 +31.84%)。但全年最低点只有事后回头看才知道在哪一天,实盘没人能提前精确抄在最低点,不能拿这个数字当策略预期。
五、跟「平时随便哪天买」相比,中期选举到底多了多少优势?
检验一个历史规律有没有含金量,最简单的方法就是算基率(Base Rate,基准胜率)——美股本来就是长牛市场,如果不看选举,平时随便挑一天买进去拿满一年,赚钱比例是多少?
我把 1950 年 1 月 3 日以来所有完整满 12 个月的交易日窗口(共 19,080 个交易日),以及 1950–2024 年所有非中期选举年在 11 月同一规则日买入的窗口(共 56 次),和 19 届中期选举日买入并排对比:
| 买入策略(标普 500 价格指数,持有满 12 个日历月) | 样本窗口数 | 上涨次数 | 历史胜率 | 12 个月涨幅平均值 | 12 个月涨幅中位数 | 历史最差窗口 | 历史最好窗口 |
|---|---|---|---|---|---|---|---|
| 基准 A:任意交易日收盘买入 | 19,080 | 14,253 | 74.7% | +9.45% | +10.62% | 2008-03-05(-48.82%) | 2020-03-23(+74.78%) |
| 基准 B:非中期选举年 11 月同日买入 | 56 | 39 | 69.6% | +7.14% | +8.45% | 2007 年(-40.48%) | 2020 年(+38.33%) |
| 事件组:中期选举日收盘买入 | 19 | 19 | 100.0% | +15.28% | +14.49% | 1986 年(+1.12%) | 1954 年(+33.00%) |
| 事件组相对基准 A 的超额 | — | — | +25.3 个百分点 | +5.83 个百分点 | +3.87 个百分点 | — | — |
数据出处:本地复算文件 data/base_rate.json(注:每日滚动 12 个月窗口相邻交易日高度重叠,用于描述「任意交易日进场」的历史基准分布,不将 19,080 个窗口视为相互独立样本)。
把三组数字摆在一起看,结论就清楚多了:
- 美股任意一天买入拿一年,本来就有约 四分之三(74.7%) 的概率上涨,中位数赚 +10.62%。
- 中期选举日买入拿一年,胜率比随便哪天买高出 25.3 个百分点(比非中期选举年 11 月买入高出 30.4 个百分点),中位数涨幅多出 3.87 个百分点。
差距确实存在,但在把它当成投资依据之前,必须想清楚三件事:
- 样本量只有 19 次:在统计上,19 次是一个很小的独立样本。只要未来有一届选后 12 个月收跌,「100% 胜率」的金字招牌就会破掉。
- 它和「总统任期第 3 年最强」高度重合:从中期选举日(任期第 2 年 11 月初)往后数 12 个月,有将近 10 个月落在总统任期第 3 年。前面第二节已经算过,第 3 年本身就是四年周期里表现最好的一年(19 年涨 17 年,中位数 +18.89%)。因此「选后一年全涨」和「任期第 3 年最好」,本质上统计的是同一段日历行情。
- 很大一部分涨幅来自「选前先跌出了坑」:19 届中期选举年选前最大回撤中位数是 -16.0%,其中 10 届在选举日当天仍低于年初开盘价。从已经跌过一轮的位置买入,未来一年的反弹空间自然比平时大。
六、「19 届全涨」背后藏着什么?三届中途大跌的真实路径
「持有满 12 个月全部收涨」只描述了第 365 天收盘那一刻的结果,完全抹掉了中间 250 个交易日的煎熬。如果把每届选后一年的逐日路径展开,有几届的真实过程会让人冒冷汗:
| 届次(选举日基准) | 选前最大回撤 | 选后 12 个月内发生过什么(中途深坑) | 满 12 个月终点回报 |
|---|---|---|---|
| 1986 届(1986-11-04,246.20 点) | -9.42% | 选后一路大涨,到 1987-08-25 摸高至 336.77 点(较选举日 +36.79%);随后遭遇 1987 年 10 月「黑色星期一」股灾,到 1987-10-19 跌至 224.84 点,窗口内从高点最大回撤达 -33.24%;同届纳斯达克综合指数满一年下跌 -11.55%(13 届里唯一亏损的一届) | +1.12%(248.96 点) |
| 1974 届(1974-11-05,75.11 点) | -37.60% | 选前已经历石油危机与水门事件暴跌近四成;投票结束后并未立刻反转,选后满 1 个月(1974-12-05)再跌 -11.96%(至 66.13 点),直到次年才走牛 | +18.69%(89.15 点) |
| 2018 届(2018-11-06,2755.45 点) | -10.16% | 选后碰上美联储加息缩表与贸易摩擦担忧,标普 500 一路阴跌至 2018-12-24(平安夜)的 2351.10 点,选后短短一个半月跌去 -14.67%(全年最大回撤达 -19.78%),之后才随美联储转鸽反弹 | +11.66%(3076.78 点) |
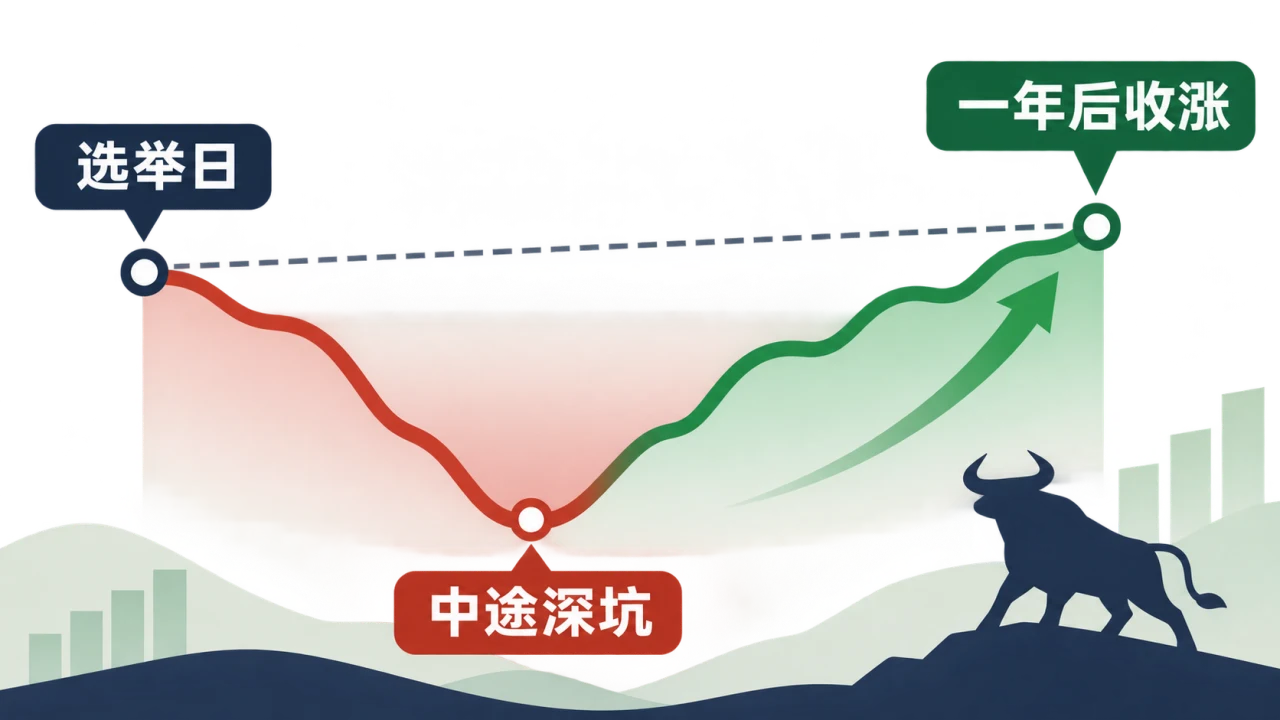
⚠️ 常见踩坑:很多投资者看到「历史胜率 100%」就去买短期看涨期权,或者用高倍杠杆在选举后追进。一旦遇到 1974 年选后首月跌 12%、2018 年选后一个半月跌 14.7%,或者 1987 年中途闪崩 33%,杠杆仓位在半路就会被迫止损或爆仓,根本拿不到一年后的正收益。
七、2026 这一届,现在走到了哪一步?
2026 年中期选举于 2026 年 11 月 3 日投票。截至投票前最后一个完整收盘日(2026-11-02),我们把今年三大指数与 VIX 的实际读数,和历史 19 届中期选举年的选前分布做个直接对位:
| 指标(截至 2026-11-02 收盘) | 2026 年实际读数 | 1950–2022(19 届)历史参考 | 2026 年所处位置说明 |
|---|---|---|---|
| 标普 500 年初至今涨跌幅 | +10.17%(6845.50 → 7541.40) | 19 届选前涨跌幅中位数 -0.17%(9 届涨、10 届跌) | 今年选前处于明显上涨状态,非低起点 |
| 标普 500 年内最大回撤 | -9.10%(2026-01-27 高点至 2026-03-30 低点 6343.72) | 19 届选前最大回撤中位数 -15.99%(13 届跌超 10%) | 今年选前回撤明显偏浅,仅排在历史最温和的约前三分之一 |
| 标普 500 近 60 日年化波动率 | 10.10% | 19 届选前 60 日年化波动率均值 17.44%(中位数 15.28%) | 今年选前实际波动率远低于历史均值 |
| VIX 恐慌指数 | 近 60 日均值 16.10;11-02 当天收盘 21.15 | 1990–2022(9 届)选前 60 日均值 22.91 | 过去两个月整体平静,仅在投票前夕升至 21 上方 |
| 纳斯达克 / 道琼斯 年初至今 | 纳指 +8.27%(年内最大回撤 -12.84%);道指 +8.16%(年内最大回撤 -10.01%) | 纳指 13 届选前中位数 +6.85%(2018 届) | 三大指数年内均录得约 8%–10% 正回报 |
可以看到,2026 年并不是一个「选前大跌、恐慌释放完」的典型中期选举年。今年标普 500 在选举前已经涨了 +10.17%,最大回撤只有 -9.10%。
那么历史上,像今年这样在选举日之前年内已经涨超 10% 的中期选举年,选后一年表现如何?19 届里一共有 7 届符合这个条件:
| 选举年份 | 年初至选举日涨幅 | 选前最大回撤 | 选后 6 个月回报 | 选后 12 个月回报 |
|---|---|---|---|---|
| 1950 | +15.31% | -14.02% | +17.61% | +17.87% |
| 1954 | +28.13% | -4.42% | +19.41% | +33.00% |
| 1958 | +28.93% | -4.36% | +11.81% | +11.35% |
| 1982 | +12.19% | -16.56% | +17.91% | +19.89% |
| 1986 | +16.53% | -9.42% | +17.53% | +1.12%(中途回撤 -33.24%) |
| 1998 | +14.47% | -19.34% | +21.95% | +21.97% |
| 2006 | +10.78% | -7.70% | +9.16% | +6.71% |
这 7 届选后 12 个月虽然也全部收正,但最终回报从 +1.12%(1986 届) 到 +33.00%(1954 届) 跨度极大,而且样本缩到只有 7 次,统计参考价值更有限。
八、完整数据表:1950–2026 年 20 届中期选举标普 500 逐届核对
为了方便需要自己做研究的读者,下面列出 1950–2026 年全部 20 届中期选举的标普 500(^GSPC)原始统计明细(数据取自本仓库 data/midterm_stats.csv,价格单位为指数点,涨跌幅与波动率单位为百分比):
| 届次 | 法定选举日 | 实际基准收盘日 | 基准收盘点位 | 年初至选举日 | 选前最大回撤(峰值日 → 谷值日) | 选后 1 个月 | 选后 3 个月 | 选后 6 个月 | 选后 12 个月 | 选前 60 日波动率 | 选后 60 日波动率 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 1950 | 1950-11-07 | 1950-11-06 | 19.36 | +15.31% | -14.02%(06-12 → 07-17) | +0.46% | +14.26% | +17.61% | +17.87% | 12.28% | 16.85% |
| 1954 | 1954-11-02 | 1954-11-01 | 31.79 | +28.13% | -4.42%(08-20 → 08-31) | +6.92% | +15.51% | +19.41% | +33.00% | 9.99% | 14.79% |
| 1958 | 1958-11-04 | 1958-11-03 | 51.56 | +28.93% | -4.36%(02-04 → 02-25) | +1.88% | +7.21% | +11.81% | +11.35% | 8.23% | 10.60% |
| 1962 | 1962-11-06 | 1962-11-05 | 58.35 | -18.45% | -26.44%(01-03 → 06-26) | +6.92% | +13.30% | +20.02% | +25.88% | 15.28% | 9.16% |
| 1966 | 1966-11-08 | 1966-11-07 | 80.73 | -12.66% | -22.18%(02-09 → 10-07) | +1.23% | +7.70% | +16.98% | +13.32% | 17.19% | 9.27% |
| 1970 | 1970-11-03 | 1970-11-03 | 84.22 | -8.52% | -25.86%(01-05 → 05-26) | +5.56% | +14.74% | +22.64% | +12.69% | 12.46% | 8.32% |
| 1974 | 1974-11-05 | 1974-11-05 | 75.11 | -23.00% | -37.60%(01-03 → 10-03) | -11.96% | +5.11% | +19.93% | +18.69% | 30.03% | 21.13% |
| 1978 | 1978-11-07 | 1978-11-07 | 93.85 | -1.31% | -12.94%(09-12 → 10-31) | +3.44% | +3.53% | +5.51% | +6.41% | 14.75% | 12.62% |
| 1982 | 1982-11-02 | 1982-11-02 | 137.49 | +12.19% | -16.56%(01-04 → 08-12) | +0.97% | +4.17% | +17.91% | +19.89% | 23.09% | 21.38% |
| 1986 | 1986-11-04 | 1986-11-04 | 246.20 | +16.53% | -9.42%(09-04 → 09-29) | +2.78% | +13.58% | +17.53% | +1.12% | 16.71% | 14.89% |
| 1990 | 1990-11-06 | 1990-11-06 | 311.62 | -11.82% | -19.92%(07-16 → 10-11) | +5.60% | +14.91% | +21.97% | +25.14% | 21.65% | 15.61% |
| 1994 | 1994-11-08 | 1994-11-08 | 465.65 | -0.17% | -8.94%(02-02 → 04-04) | -4.34% | +3.34% | +12.52% | +27.07% | 10.51% | 8.59% |
| 1998 | 1998-11-03 | 1998-11-03 | 1110.84 | +14.47% | -19.34%(07-17 → 08-31) | +3.54% | +14.51% | +21.95% | +21.97% | 31.51% | 18.60% |
| 2002 | 2002-11-05 | 2002-11-05 | 915.39 | -20.27% | -33.75%(01-04 → 10-09) | -0.97% | -7.84% | +1.22% | +14.90% | 31.78% | 22.43% |
| 2006 | 2006-11-07 | 2006-11-07 | 1382.84 | +10.78% | -7.70%(05-05 → 06-13) | +1.77% | +4.86% | +9.16% | +6.71% | 7.63% | 7.17% |
| 2010 | 2010-11-02 | 2010-11-02 | 1193.57 | +7.04% | -15.99%(04-23 → 07-02) | +2.34% | +9.25% | +14.05% | +3.71% | 15.32% | 11.74% |
| 2014 | 2014-11-04 | 2014-11-04 | 2012.10 | +8.86% | -7.40%(09-18 → 10-15) | +2.97% | +1.46% | +5.09% | +4.48% | 12.85% | 13.89% |
| 2018 | 2018-11-06 | 2018-11-06 | 2755.45 | +3.06% | -10.16%(01-26 → 02-08) | -2.16% | -0.87% | +6.42% | +11.66% | 15.16% | 23.04% |
| 2022 | 2022-11-08 | 2022-11-08 | 3828.11 | -19.68% | -25.43%(01-03 → 10-12) | +3.54% | +7.57% | +8.10% | +14.49% | 24.97% | 21.15% |
| 2026 | 2026-11-03 | 待收盘(截至 11-02) | 7541.40(11-02) | +10.17%(截至 11-02) | -9.10%(01-27 → 03-30) | — | — | — | — | 10.10%(近 60 日) | — |
统计口径与局限说明
- 选举日休市处理:1968 年以前美国部分大选/中期选举日纽约证券交易所休市(如 1950、1954、1958、1962、1966 届),脚本严格取不晚于法定选举日的最后一个有效交易日收盘价作为基准,不人为插值。
- 日历月窗口定义:
+N个月目标日为实际基准收盘日加N个日历月(月底按目标月最后一天截断),若目标日恰逢周末或休市,取不晚于目标日的最后一个有效交易日收盘价。 - 1957 年以前的标普数据性质:现代标普 500 指数于 1957 年 3 月正式扩展为 500 只成分股;Yahoo Finance 中 1950–1956 年的
^GSPC序列为标准普尔历史综合指数回溯折算值。 - 本地复算命令:如果你安装了 Python 3.12+ 与
uv,可以直接在数据目录对应的脚本上运行以下命令,离线重算全部 CSV 与 JSON 汇总或执行边界自检:
# 使用已保存的原始日线 CSV 离线复算全部统计表
uv run scripts/midterm_market_stats.py --offline

# 运行日期、窗口、最大回撤与波动率公式自检
python3 scripts/midterm_market_stats.py --self-test
九、结论:这组历史数据该怎么用?
把 76 年的数据拆完,可以归结成三条实操边界:
- 它能帮你缓解选前焦虑:如果你本来就长期定投或持有美股宽基指数(如标普 500 或纳指 100),看到选举前市场来回震荡甚至回调超过 10%,不用慌张清仓——历史上中期选举年选前出现 15% 左右的回撤非常普遍,投票结束后波动率在多数年份会逐步回落。
- 它不能当成孤立的买入或加杠杆信号:「选后一年 19 次全涨」建立在样本量仅 19 次、与总统任期第 3 年高度重叠、且多数届次选前先跌出低起点这三个前提之上。哪怕最终一年后收涨,中途依然可能碰上 1987 年或 2018 年底那样的急跌。
- 对 2026 届保持平常心:2026 年初至投票前标普 500 已上涨 +10.17%,年内最大回撤仅 -9.10%,并不具备「选前深度超跌」的低估值缓冲。原本就有长期配置计划的,按原有节奏持有即可;原本没打算买美股的,不必因为「19 次全涨」的统计口号临时冲进去。